Bargeld & Privatsphäre

Bar bezahlen.
Privat bleiben.

Du gibst Geld weiter.
Keine Kontodaten.

Von deiner Hand in die des Verkäufers. Ohne Bank oder Zahlungsdienst dazwischen.

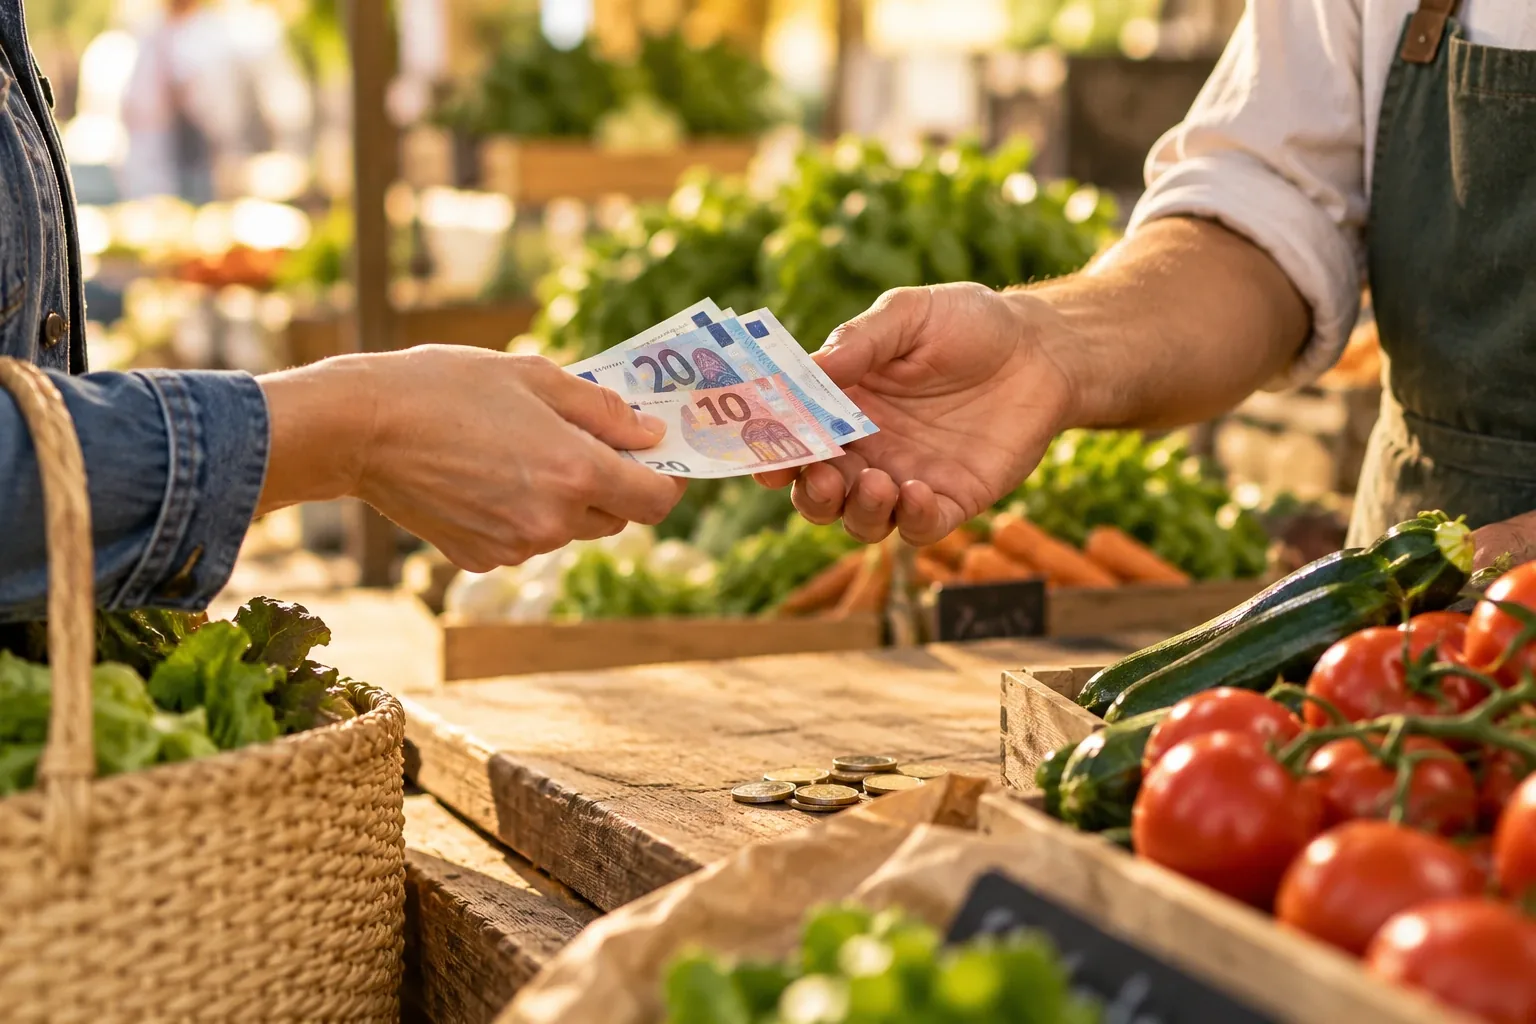
KI-IllustrationZwei Hände übergeben deutlich sichtbare Euro-Banknoten am Marktstand; Münzen liegen auf dem Tresen. KI-Illustration.
DuVerkäufer

Kein Zahlungsdienst dazwischen.

Die Barzahlung selbst erzeugt bei Banken und Zahlungsdiensten keine automatische, dir zugeordnete Zahlungsspur.

Einordnung & Quelle
Am Brötchen erklärt

Ein Brötchen.
Zwei Zahlungswege.

Was bleibt beim Bäcker?
Was geht ins Zahlungsnetz?

Bar bezahlen

Von Hand
zu Hand.
Nahaufnahme einer direkten Bargeldübergabe zwischen zwei Händen. Illustratives KI-Motiv, kein dokumentierter Brötchenkauf.
Symbolbild · KI-generiert
DuBargeldBäcker

Kein Zahlungsdienst
dazwischen.

Die Übergabe selbst braucht weder eine Karte noch einen Zahlungsauftrag an deine Bank. Quelle

Ein Bon ist trotzdem möglich.

Auch bei Barzahlung kann die Kasse Artikel, Betrag und Zeitpunkt speichern. Der Unterschied: Durch die Barzahlung kommt keine Karten- oder Kontoverknüpfung hinzu. Einordnung
Mit Karte bezahlen

Schau auf
den Bon.

Die roten Markierungen sind anklickbar.

VEREINFACHTER MUSTERBON

Bon 0042 · Kasse 01

VIELEN DANK!
Alle Angaben frei erfunden.

Zu wem?

Die Zahlung ist zuordenbar.

Die kartenausgebende Bank kann die Karten- oder Tokenkennung dem zugehörigen Konto zuordnen. Dafür muss dein Name weder auf dem Bon stehen noch jedem Beteiligten bekannt sein.

Datenumfang nachlesen

Und wer ist beteiligt?

Wechsle die Zahlungsart. Der Einkauf bleibt derselbe.

DuBäcker

Mehrere Stellen verarbeiten Zahlungsdaten. Die Kette zeigt typische Rollen, nicht den zeitlichen Ablauf. Je nach Verfahren können Rollen zusammenfallen oder weitere Dienstleister hinzukommen. So funktioniert das Kartennetz

Und wenn ich mit
dem Handy bezahle?

Die Karte steckt im Smartphone.
Welche Daten verarbeitet werden,
hängt auch vom Dienst ab.

DIE KARTE IM HANDY
Ein anderes Gerät.
Eine Kartenzahlung.
Schematisches Wallet-Beispiel · keine Original-App.

Karte im Handy heißt nicht: Jeder Handyhersteller erhält automatisch deinen Warenkorb.

Apple beschreibt eine Trennung.

Für Apple Pay mit Kredit-, Debit- oder Prepaidkarten erklärt Apple, keine Transaktionsinformationen zu speichern, die auf dich zurückgeführt werden können. Kartenaussteller und Zahlungsnetz bleiben beteiligt. Zusatzfunktionen sowie Zahlungen in Apps und auf Websites haben eigene Datenflüsse.

Apple: Sicherheit und Datenschutz

Hier geht es um heutige Kartenzahlungen und ausgewählte Wallet-Dienste. Andere digitale Zahlungsverfahren – etwa Überweisungen oder ein geplanter digitaler Euro – sind damit nicht gleichgesetzt.

Was der Vergleich nicht behauptet

Eine Zahlungsspur ist keine öffentliche Live-Übertragung des Einkaufs. Nicht alle Beteiligten erhalten dieselben Daten. Kameras, Kundenkarten, Bestellkonten oder personalisierte Rechnungen können auch bei einem Barkauf eine Zuordnung ermöglichen. Ein gewöhnlicher Kassenbon nennt nicht automatisch den Namen des Käufers. Das Beispiel zeigt deshalb eine Zahlungskennung – keinen erfundenen Kundennamen.

Die Datenverarbeitung dient unter anderem der Abwicklung, Abrechnung und Betrugsprävention. Umfang, weitere Nutzung und Speicherung sind vom Anbieter, vom Dienst und vom rechtlichen Rahmen abhängig. Mastercard: Datenschutz · BMF: Kassenaufzeichnungen

Recherche für dieses Beispiel: 24.09.2026. Musterbon ohne vollständige steuerliche Pflichtangaben; kein echter Beleg. Quellen: BMF · Mastercard-Datenschutz · Kartennetz-Ablauf · Apple · Google · EZB: Bargeld.

Nicht nur zustimmen. Etwas tun.

Freiheit braucht
Menschen, die sie nutzen.

Ein Einkauf. Ein Gespräch. Ein Geschäft, das mitmacht. Hier beginnt es.

Für Handel & Kundschaft

runde ab.

Bar bezahlen. Auf die nächste niedrigere 50-Cent-Stufe abrunden. Die Differenz bleibt bei dir.

12,87 €12,50 €
Zum Projekt ↗

Freiwillige Aktion. Hier gilt die streng niedrigere Stufe: Auch glatte Beträge erhalten 50 Cent Nachlass. Ab 1 Euro rabattfähigem Anteil; Ausnahmen gesondert. Keine Registrierung durch diesen Prototyp.

Bargeld sichtbar machen

Cash macht Fesch.

Mit Fotos zeigen Menschen ihre Haltung zum Bargeld. Ein Beispiel aus dem Handel: Kundinnen und Kunden werden mit ihren Bildern im Geschäft sichtbar.

Menschen. Fotos.
Bargeld im Alltag.

Einblick in eine lokale Aktion: Interview aus Kirchdorf an der Krems vom 31. Januar 2024.

Eine freiwillige Alltagsaktion

Sieben Tage.
Bewusst bar.

Probiere es bei passenden Einkäufen aus. Beobachte, wo Barzahlung einfach ist und wo sie schwierig wird. Es geht nicht um Perfektion, sondern um eine bewusste Wahl.

0 von 7 Tagen bewusst beobachtet.

Nur deine lokale Checkliste. Keine Registrierung, keine Messung deiner Einkäufe. Nach Neuladen zurückgesetzt.

Unmittelbar verfügbar

In deiner Hand.
Nicht auf einem Konto.

Bargeld bleibt nach dem Abheben unmittelbar bei dir. Für die Weitergabe braucht es keine Freigabe durch Karte, App oder Zahlungsnetz.

Bereits abgehobene Scheine werden durch die Sperrung deiner Karte nicht deaktiviert. Für ihre Übergabe ist keine Online-Freigabe nötig.

Eine Karte kann beispielsweise aus Sicherheitsgründen gesperrt werden. Bargeld hat andere Grenzen: Verlust, Diebstahl, gesetzliche Beschränkungen und die Frage, ob es vor Ort angenommen wird.

Einordnung: EZB: Autonomie und direkte Zahlung · § 675k BGB: Sperrung eines Zahlungsinstruments.

Privatsphäre ist ein Recht.

Der Schutz des Privatlebens und personenbezogener Daten ist grundrechtlich verankert. Daraus folgt allerdings kein unbegrenzter Anspruch auf jede anonyme Zahlung.

EU-Grundrechtecharta, Artikel 7 · Artikel 8.

Auch ohne Akku weiterzahlungsfähig.

Für die Übergabe von Bargeld braucht es weder Akku noch Mobilfunk noch Online-Freigabe. Ein geöffnetes Geschäft, passende Waren und Wechselgeld sind damit nicht garantiert – aber die Zahlung selbst hängt nicht an einem technischen Gerät.

Funktionen von Bargeld.

Weitere Vorteile von BargeldMehr anzeigen

Dein Leben ist kein Zahlungsprofil.

Bar bezahlen erzeugt nicht automatisch einen personenbezogenen Kaufdatensatz bei einem Zahlungsanbieter.

Privat bleiben ↗

Bezahlen ist keine Technikprüfung.

Auch ohne Smartphone und persönliche App soll ein selbstständiger Alltag möglich bleiben.

Alle mitnehmen ↗

Du siehst,
was du ausgibst.

Ein fester Betrag im Portemonnaie kann helfen, das eigene Alltagsbudget bewusst im Blick zu behalten.

Bewusst entscheiden ↗

Von Mensch
zu Mensch.

Trinkgeld, Flohmarkt, ein kleines Geschenk: Eine direkte Zahlung muss kein Plattformvorgang sein.

Begegnungen bewahren ↗

Die bestehenden Hintergrundartikel bleiben vollständig erreichbar.

Was sich verändert

Bargeld verschwindet
nicht nur per Gesetz.

Es wird auch dort schwieriger, wo der Automat fehlt oder an der Kasse nur noch die Karte zählt.

45 %

der erfassten Alltagszahlungen in Deutschland waren 2025 bar.

Bundesbank · Anzahl, nicht Umsatz
80 %

halten die Möglichkeit, bar zu zahlen, für wichtig.

Bundesbank · Befragung 2025
48.055

Geldautomaten mit Abhebefunktion im Inland Ende 2025.

Ende 2023: 51.318 · revidierte Daten
−1.071

inländische Bankzweigstellen im Jahr 2025.

Filiale ist nicht gleich Bargeldkasse

Quellen: Zahlungsverhalten 2025 · Geldautomaten, Stand Juli 2026 · Bankstellenbericht 2025. Zeitreihen ansehen ↗

Dokumentierte Infrastruktur

Der nächste Automat
ist weiter weg.

Weniger Geräte und Filialen sind messbar. Die Folgen vor Ort brauchen konkrete Daten: Weg, Gebühr, Öffnungszeit, Barrierefreiheit.

Die Entwicklung ansehen ↗
Beschlossen · ab Juli 2027

Eine Grenze.
Viele Missverständnisse.

Die EU begrenzt bestimmte gewerbliche Barzahlungen auf 10.000 Euro. Das ist ein Eingriff – aber kein allgemeines Verbot von Bargeldbesitz.

Was die Regel wirklich sagt ↗
01 · ZUGANG VERLIEREN

Bar wird mühsam.

Schließungen, Kosten und Ablehnungen können die praktische Wahl beschränken. Das lässt sich dokumentieren.

02 · ABHÄNGIG WERDEN

Digital wird alternativlos.

Wenn Ausweichwege verschwinden, wächst die Abhängigkeit von Geräten, Konten und Zahlungsanbietern.

03 · KONTROLLE BEGRENZEN

Die Regeln entscheiden.

Bei neuen Geldsystemen müssen Privatsphäre, Zugang und Schutz vor Missbrauch schon im Design gesichert sein.

Ein Risikomodell, kein behaupteter Geheimplan. Die drei Schritte beschreiben unsere politische Sorge, keinen zwingenden technischen Ablauf. mCBDC bezeichnet die Verbindung mehrerer Zentralbankwährungen – nicht eine festgelegte Zwischenstufe zum digitalen Euro. Totale Überwachung ist ein zu verhinderndes Risiko, kein hier belegter unabwendbarer Endzustand.
Zahlen, die man nachprüfen kann

Die Welt zahlt.
Nicht überall gleich.

Ein Bargeld-Atlas mit Quellen, Zeitstempeln und klaren Unterschieden.

SPACE 2024 · Ladenkasse52 %

der POS-Zahlungen
im Euroraum waren bar.

20 Länder, eine Erhebung. Wähle Anzahl oder Wert und klicke auf ein Land für den genauen Vergleich.

Die hohe Zahl kleiner Barzahlungen ist etwas anderes als ihr Umsatzanteil.

Vergleich richtig lesen: SPACE misst hier Zahlungen an der Ladenkasse (POS). Die deutsche 45-%-Zahl für 2025 weiter oben betrifft andere erfasste Alltagstransaktionen. Die Werte sind nicht unmittelbar dieselbe Zeitreihe. Quelle: SPACE 2024, Abbildung 5.

Methodik verstehen ↗
Der große Wissensbereich

Geld verstehen.
Freiheit begründen.

39 Artikel. Von der Banknote bis zur Datenfrage. Kein Vorwissen nötig.

Ausgewählte Stationen, keine vollständige Weltgeschichte des Geldes. Originalquellen in den jeweiligen Artikeln.

Das Buch. Die Debatte. Die offenen Fragen.

Digitaler Euro –
das Ende
der Freiheit?

Was passiert, wenn aus einer Zahlung ein Datenpunkt wird? Und welche Grenzen braucht ein neues Geldsystem?

Songül Schlürscheid & Markus Bönig
Erstauflage 2025 · 3 Teile · 11 Kapitel

In die Kapitel einsteigen
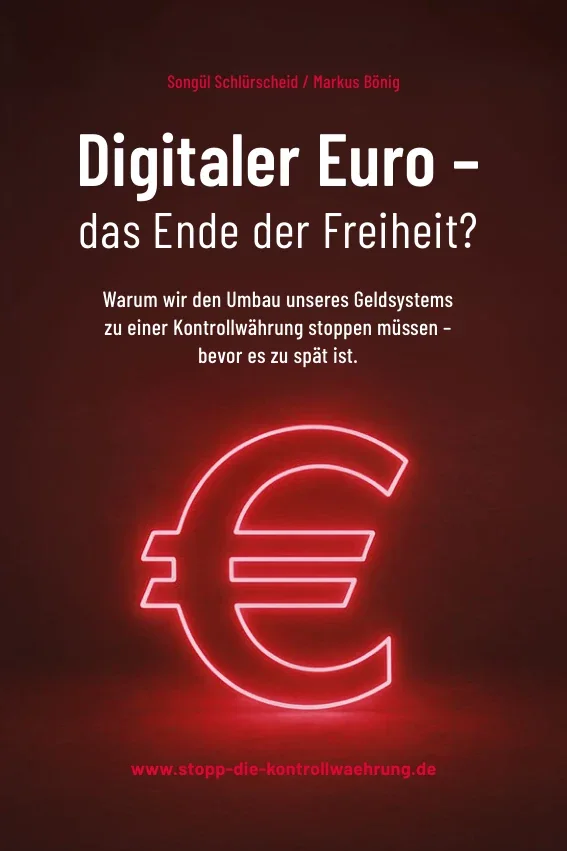
Originalcover: Digitaler Euro – das Ende der Freiheit? von Songül Schlürscheid und Markus Bönig

Das bereitgestellte Buch bleibt unverändert.

Drei klar erkennbare Ebenen: Position des Buches von 2025 · unabhängig recherchierte Einordnung zum heutigen Stand · Forderungen der Kampagne. Insbesondere bei Offline-Daten, Programmierbarkeit und Zeitplan weichen Buchaussagen vom veröffentlichten Projektkonzept ab. Diese Unterschiede werden im jeweiligen Kapitel offen benannt.
Oktober 2025

Nächste Projektphase – keine endgültige Entscheidung, den digitalen Euro auszugeben.

2. Halbjahr 2027

Pilotbetrieb im kommunizierten Projektplan. Kein allgemeiner Einführungstermin.

Möglicherweise 2029

Erstausgabe unter rechtlichen und projektbezogenen Voraussetzungen, nicht als Gewissheit.

Zeitplan: Projektüberblick · EZB, 23.09.2026. Zusagen zum Datenschutz sind keine unabhängige Sicherheitsabnahme.

Neue Euro-Scheine

Schöneres Papier.
Welche Daten
entstehen?

Neue Motive allein schützen das Bargeld nicht. Entscheidend ist, ob wir es bekommen, benutzen und ohne unnötige Datenspuren weitergeben können.

FREIHEIT IST KEIN SICHERHEITSRISIKO.DEINE
WAHL.
CASH IS FREEDOM   /   2026

Abstraktes Kampagnenmotiv · kein Entwurf einer neuen Euro-Banknote

Was zum Zeitplan feststeht

Die Konsultation ist beendet. Nach der EZB-Mitteilung vom 23.09.2026 soll das endgültige Motivkonzept um Ende 2026 ausgewählt werden. Die schrittweise Ausgabe ist für Anfang der 2030er vorgesehen. Bestehende Noten sollen parallel gültig bleiben. Originalquelle

Seriennummern: eine belegte Technik

Die CDI2-Spezifikation enthält Seriennummernabgleiche und Protokollierungsfunktionen für Banknotensortiermaschinen. Das ist ein konkreter Anlass für Fragen zu Datenzwecken und Speicherfristen – aber kein Nachweis für Fernortung. Technik einordnen

Versteckte Sender? Nicht belegt.

Die hier geprüften Quellen belegen keine GPS- oder RFID-Sender in der künftigen Serie. Eine Informationslücke ist kein Beweis für eine bestimmte Technik. Was wir fragen sollten

Was wir konkret einfordern

Transparente Kosten über die gesamte Laufzeit. Erreichbare Abhebung und nutzbare Annahme. Klare Regeln für Seriennummerndaten. Unabhängige Prüfung möglicher Personenbezüge. Diese Punkte sind Forderungen dieser Kampagne.

Die Milliardenfrage.
Offen gerechnet.

Milliarden × 7–10 Cent
2,1 bis 3,0 Mrd. €

Reines Szenario mit Herstellungskosten der aktuellen Serie. Kein offizielles Budget der neuen Serie und kein zusätzlicher Nettoaufwand. Entwicklung, Umrüstung und normaler Ersatz sind nicht eingerechnet.

Bundesbank: 7–10 Cent je heutiger Note · Rechnung verstehen

BEHALTEN WIR
DIE WAHL.

Bargeld ist nicht von gestern.
Es gehört in eine freie Zukunft.

Unsere fünf Forderungen
Offen gelegt statt einfach behauptet

Haltung mit Quellen.

45 Quellen und Projektgrundlagen. Amtliche Daten, unabhängige Datenschutzkritik, Buchpositionen und Kommentare bleiben unterscheidbar.

Redaktionsstand: 24.09.2026. Die Zahlen werden in dieser Datei nicht automatisch aktualisiert. Auswahldatensatz, keine Vollerhebung aller Länder oder Währungen. Das verlinkte Facebook-Video wurde nicht gesichtet und wird nicht als Beleg für technische Behauptungen verwendet.

CASH IS FREEDOM · WERKZEUGE